发生了什么:月末结账在固定资产现代化改造环节出错
在1С中执行“月末结账”例行操作时,会计系统会报告与此前完成的固定资产现代化改造相关的错误。故障最常发生在计提折旧步骤:对于现代化改造(重建、加装设备、续建)后价值发生变化的资产,程序无法正确计算相应金额。
现代化改造是一项增加资产初始(账面)价值并可能改变其使用寿命的操作。对系统而言,这意味着必须重新生成该固定资产的所有折旧计算参数:新价值、剩余期限以及开始采用变更后计提基础的月份。如果其中任何一项不一致,月末结账例行操作就会因错误而停止,无法完成本期结账。
需要理解的是:错误本身并非程序“损坏”,而是操作顺序不当或数据不完整的信号。1С中的月末结账由一系列相互依赖的操作组成,而固定资产现代化改造往往是最先暴露数据不同步问题的环节。
涉及哪些人员
负责固定资产核算、处理现代化改造单据并每月结账的会计人员。
使用1С配置(尤其是“1С:哈萨克斯坦会计”)进行核算的哈萨克斯坦组织的总会计师和财务专业人员。
1С支持与实施专家,用户通常会以“现代化改造后无法进行月末结账”的典型表述向其求助。
对于拥有大量设备、经常实施现代化改造的公司而言尤其重要,因为任何故障都会阻碍正确报表的编制和计税基础的计算。
为什么会发生错误:常见原因
实际工作中,固定资产现代化改造后出现“月末结账错误”,通常由以下原因之一造成:
单据过账顺序不正确。如果现代化改单据被“补录为较早日期”,或在同一期间折旧计提之后才过账,系统就会发现矛盾:折旧是按原价值计算的,而该单据已经改变了计提基础。
折旧参数未设置或未更新。现代化改造后,必须在固定资产卡片(或单据本身)中正确填写使用寿命以及今后的折旧计提规则。参数为空或相互矛盾会导致计算停止。
现代化改造的日期或金额不正确。单据日期不属于正确月份、存在重复分录或价值增加金额为零,通常都会引发故障。
会计核算与税务核算不一致。如果一种核算的参数已经更新,而另一种尚未更新,例行操作便无法完成核对计算。
以前期间尚未完成。如果上一个月结账时存在错误或被重新打开,折旧会将问题延续到后续期间。
配置版本过旧。部分计算错误可通过升级到最新版本解决,因为开发商已在新版中修复已知缺陷。
如何处理:分步说明
首先,请仔细阅读完整的错误信息。1С通常会指出具体的固定资产以及计算停止的步骤,这可以立即缩小排查范围。
然后按顺序进行以下操作:
恢复单据顺序。按照时间顺序重新过账本期固定资产核算单据,即从资产入账到现代化改造,再到折旧计提。许多故障正是通过按正确顺序重新过账得以消除。
检查现代化改单据。确认所选固定资产正确、日期无误(在所需月份内)、价值增加金额已填写且不存在重复单据。必要时重新过账。
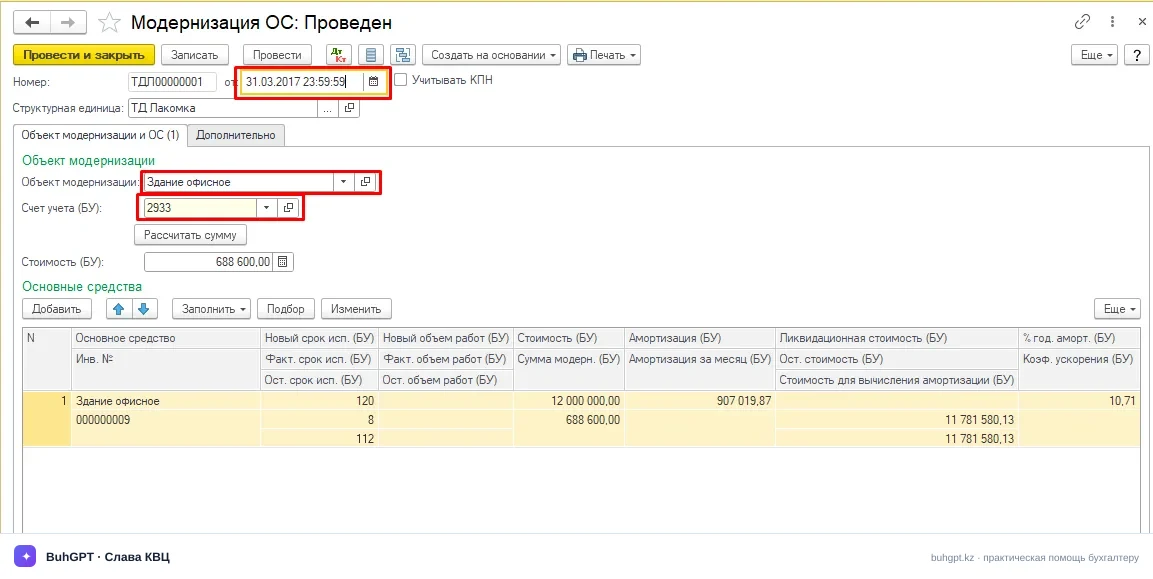
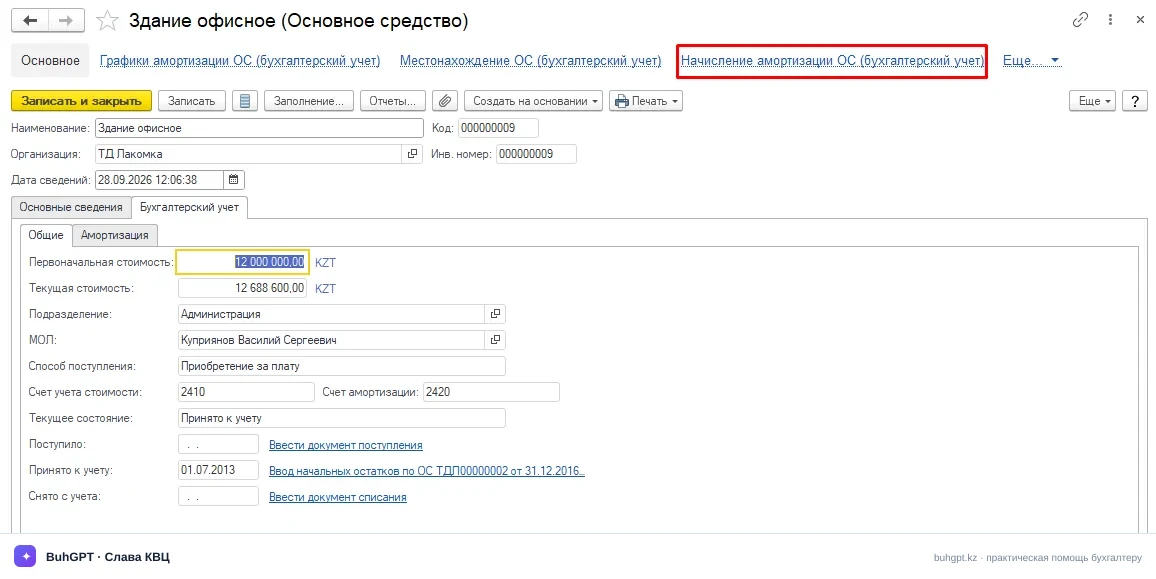
检查该资产的折旧参数。打开固定资产卡片和折旧计提数据,检查现代化改造后的计提方法、期限和计算规则。补全未填写的字段。
核对会计核算与税务核算。两种核算中的参数应保持一致。
运行快速检查和标准报表。核算诊断工具以及固定资产科目的试算平衡表有助于发现“悬而未决”的金额和未结项资产。
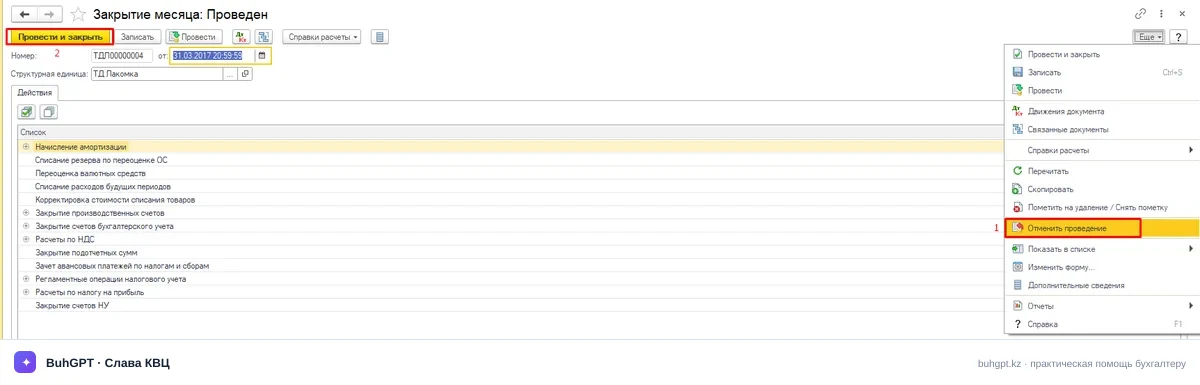
撤销月末结账并重新执行操作。数据修正后,应正确重新启动例行操作,而不要手动“补充结账”。
更新配置。如果完成所有检查后错误依然存在,而数据确认无误,请检查当前版本是否为最新版本,并在必要时升级。
如果无法自行确定原因,请保存完整错误信息、屏幕截图和操作清单,这将加快支持专家的分析。
如何避免问题再次发生
预防的成本低于排查已结账期间的问题。
务必及时进行现代化改造,应在其所属月份并在计提折旧之前完成。
不要补录较早日期的单据而不重新过账整个单据链。
现代化改造后应立即检查折旧参数,不要等到月末结账时再检查。
定期按顺序完成各期间结账,不要积压未完成结账的月份。
保持配置版本为最新版本,并在重大更新和重新过账前创建备份。
制定月末结账规程,一份简短的固定资产检查清单可以降低错误再次发生的风险。
这种方法可将月末结账从一场“闯关”转变为可预测的流程,并保障报表和计税基础的正确性。
常见问题
如果以前一直都能正常计算,为什么固定资产现代化改造会妨碍月末结账?
现代化改造会改变折旧计算的价值和参数。如果新数据不一致或单据过账顺序错误,例行操作就会在该资产处停止。
能否直接跳过有问题的固定资产并完成月末结账?
不能。跳过该资产会导致折旧错误并使核算失真。必须先消除原因,然后正确地重新启动月末结账。
重新过账单据是否有帮助?
通常有帮助。恢复顺序并按时间先后重新过账固定资产单据,可以消除很大一部分此类错误。
是否需要更新配置?
如果数据正确但错误仍可重现,应检查版本是否为最新版本:部分计算缺陷可通过更新消除。更新前请创建备份。
如果所有方法都无效,该怎么办?
请保存完整的错误信息和屏幕截图,并记录已执行的步骤,然后
联系支持服务,这将加快诊断。
常见问题
为什么“月末结账”例行操作恰好在经过现代化改造的资产上报错?
现代化改造(续建、重建)会增加固定资产的账面价值,并经常改变其使用寿命。在“固定资产折旧与损耗”步骤,算法会根据更新后的参数计算折旧。如果新参数(期限、计提方法、剩余价值)未写入信息寄存器,或单据时间顺序被破坏,计算就会因数学或逻辑冲突而停止。
从哪个月起按变更后的价值计提折旧?
按照标准,考虑现代化改造后的折旧从“固定资产现代化改造”单据过账后的下一个月开始计提。如果单据在当月过账,当月折旧仍按原方案计提。当程序试图追溯应用新参数,或单据过账时间与折旧计提紧密相邻时,往往会发生错误。
为了完成月末结账,能否暂时停用有问题资产的折旧计提或跳过该步骤?
强烈不建议这样做。跳过例行操作会使财务结果、2420科目(或类似折旧科目)的余额和税务寄存器失真。此后所有月份都会带着累计误差结账,最终仍需通过重新过账相关期间予以纠正。
如果现代化改造是补录为较早日期的,应如何正确地重新过账单据?
必须严格遵守以下顺序:
撤销有问题月份的结账(如果后续月份也已结账,则一并撤销)。
检查“固定资产现代化改造”单据的日期和时间(该单据的记录时间应早于结账例行操作)。
重新过账该资产的单据:“附加费用/服务入账” -> “固定资产现代化改造”。
重新启动“月末结账”流程。
现代化改单据中最常漏填哪些参数?
在单据的表格部分“固定资产”选项卡中,需要确认:
“使用期限”和“折旧期限”栏已填写(尤其是在剩余使用寿命发生变化时)。
已指定当前有效的折旧费用反映方式。
会计核算与税务核算(БУ和НУ)两种核算的现代化改造金额均已填写。
为什么现代化改造后会计核算与税务核算(БУ和НУ)之间会出现差异?
固定资产的税务核算适用组别价值余额规则(根据《哈萨克斯坦共和国税法典》)。如果编制单据时,现代化改造费用已在会计核算中计入资产价值,但未正确反映在税务寄存器中(或组别价值余额变动标识填写错误),月末结账将无法核对税务折旧并会中断操作。
如果参数填写正确、顺序也已恢复,但错误仍然存在,该怎么办?
检查该资产的信息寄存器:“固定资产折旧参数(会计核算)”和“固定资产事项”。如果其中存在由手工操作生成的空行或重复记录,需要予以修正。在手工修改任何寄存器之前,务必创建信息库备份。